La tempesta perfetta sui prezzi dei PCB: come la crisi delle materie prime e dei trasporti sta minacciando i progetti illuminotecnici (E NON SOLO)
La tempesta perfetta sui prezzi dei PCB: come la crisi delle materie prime e dei trasporti sta minacciando i progetti illuminotecnici (e come difendersi)
Nel settore dell’illuminazione a LED ad alte prestazioni, c’è un cuore silenzioso da cui dipendono l’efficienza dissipativa, la stabilità fotometrica e la vita utile dell’intero corpo illuminante: il PCB (Printed Circuit Board). Per anni considerato una commodity industriale dal prezzo prevedibile, il circuito stampato è oggi al centro di una spirale inflazionistica senza precedenti che sta mettendo a dura prova la filiera della progettazione e delle forniture elettriche.
Non si tratta di una fluttuazione temporanea, ma di un aumento strutturale dei costi dettato da una concomitanza di fattori geopolitici e macroeconomici. Comprendere l’anatomia di questo rincaro è essenziale per i progettisti e i general contractor, al fine di anticipare le criticità di cantiere e proteggere la marginalità dei propri investimenti.
I tre driver della crisi: materie prime, energia e logistica
Il primo elemento di pressione è l’impennata dei costi delle materie prime fondamentali per i substrati e le piste conduttive. Il rame grezzo e l’alluminio – pilastri dei PCB Metal Core (MCPCB) utilizzati nell’illuminazione industriale per garantire lo smaltimento termico dei LED di potenza – hanno registrato fortissime oscillazioni al rialzo. A questo si aggiunge la scarsità e il conseguente aumento di prezzo delle resine epossidiche e della fibra di vetro (FR4), causati dalle severe restrizioni ambientali sui siti estrattivi asiatici e dai colli di bottiglia nella raffinazione chimica.
Il secondo fattore è la crisi energetica globale. La fabbricazione di circuiti stampati multistrato è un processo energivoro, che richiede cicli continui di laminazione ad alta pressione, galvanizzazione e incisione chimica. L’aumento delle tariffe elettriche industriali ha impattato direttamente sui margini dei produttori, i quali hanno progressivamente ribaltato i costi sui prezzi di listino finali.
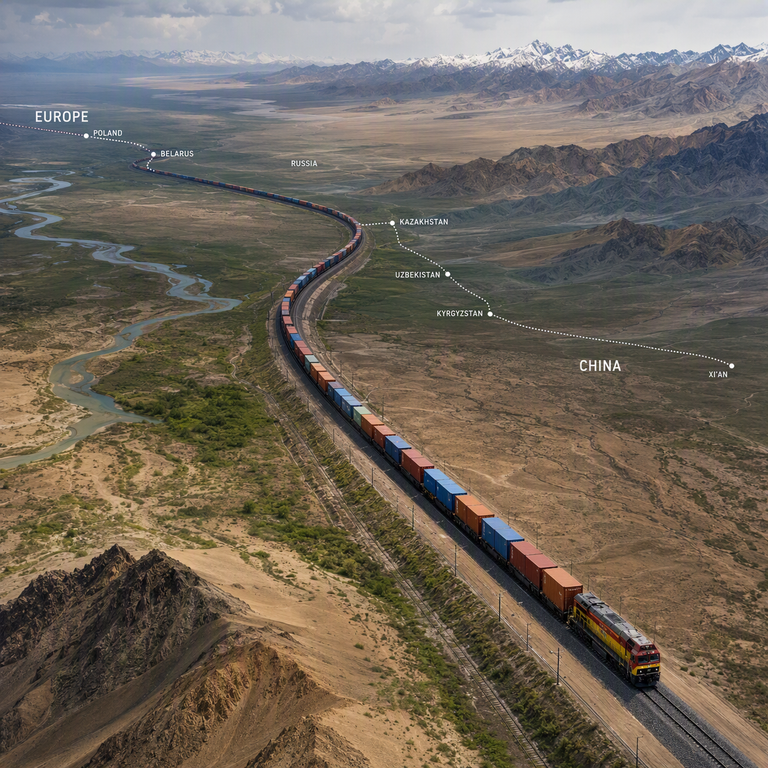
Infine, la logistica internazionale rimane un nervo scoperto. La congestione e l’instabilità delle rotte marittime globali hanno spinto i produttori più lungimiranti a stravolgere i propri flussi di approvvigionamento. Come abbiamo analizzato in dettaglio nel nostro approfondimento su come la crisi dei trasporti marittimi ha reso il treno la nuova cassaforte per la fornitura di PCB, lo shift modale verso la rete ferroviaria continentale si è rivelato l’unico vero scudo per proteggere le aziende dal blocco totale dei componenti. Sebbene l’opzione su rotaia richieda alleanze logistiche consolidate per non incidere negativamente sui bilanci rispetto ai vecchi costi del navale su larga scala, essa rappresenta oggi lo standard per garantire puntualità e continuità.
Il rischio per i progetti: dal compromesso sulla qualità al blocco dei cantieri
Di fronte a questa pressione economica, il mercato dell’illuminazione si trova davanti a un bivio pericoloso. Da un lato, il rischio di speculazione al ribasso sulla qualità: pur di mantenere i prezzi invariati, alcuni produttori tendono a risparmiare sui materiali, riducendo lo spessore delle piste di rame (es. da 70 µm a 35 µm) o utilizzando substrati in alluminio con una conduttività termica inferiore. Per un calcolo ingegneristico rigoroso, questo si traduce in un drammatico aumento della temperatura di giunzione dei LED, accelerando il decadimento del flusso luminoso e anticipando il guasto precoce del sistema.
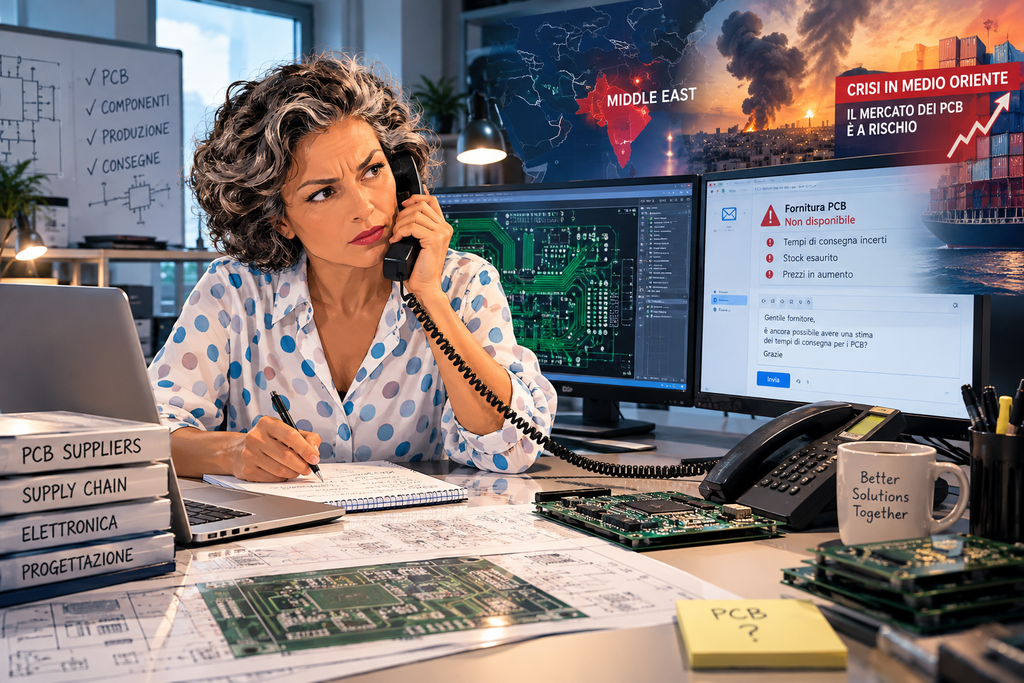
Dall’altro lato vi è l’incertezza dei tempi di consegna. La carenza di materie prime costringe le fabbriche a slittamenti produttivi continui, generando ritardi a cascata che si ripercuotono direttamente sui cronoprogrammi dei cantieri e sulle penali di consegna per i grandi impianti industriali o commerciali.
La strategia di resilienza: ottimizzazione della filiera e partner integrati
Come possono i lighting designer, gli uffici tecnici e gli installatori proteggersi da questa volatilità tariffaria e logistica? La risposta risiede nella selezione dei partner tecnologici e nella tracciabilità della supply chain, preferendo realtà strutturate capaci di ottimizzare i flussi industriali senza intaccare le specifiche fisiche dei supporti (che si tratti di FR-4 multi-layer, alluminio o rame).
Affidarsi a intermediari commerciali puri espone il progetto al rischio di speculazioni e strozzature logistiche. Al contrario, la soluzione risiede in una gestione integrata della filiera. Attraverso la divisione specializzata pcb.luxled.it, il gruppo LUXLED ottimizza l’intera catena di fornitura coordinando direttamente la produzione con stazioni consolidate e una logistica proprietaria che sfrutta lo sdoganamento strategico in Polonia tramite trasporto su rotaia. Questo modello non solo azzera i costi legati ad intermediari commerciali superflui assicurando prezzi altamente competitivi sul mercato, ma scherma i clienti finali da compromessi tecnici sui materiali, garantendo al contempo un supporto tecnico operativo continuo in lingua italiana e una totale certezza sui tempi di consegna.